

Intră în cont

Autentificare
Creează-ți cont
Grupul Volvo își extinde infrastructura industrială din Mariestad, Suedia, prin dezvoltarea unui parc energetic în apropierea viitoarei fabrici de celule de baterii. Proiectul va combina, într-o primă etapă, o instalație de stocare a energiei la scară largă cu un viitor banc de testare pentru soluții energetice.
Parcul energetic este proiectat să ajungă la o capacitate de stocare de aproximativ 70 MW/260 MWh, ceea ce îl va plasa printre cele mai mari astfel de proiecte din Suedia. Instalația va utiliza sisteme de stocare a energiei cu baterii (BESS) dezvoltate de Volvo Energy și va avea un rol în susținerea și stabilizarea rețelei electrice regionale.
Proiectul este relevant pentru strategia Grupului Volvo de accelerare a tranziției către transportul fără combustibili fosili. Regiunea Mariestad–Skövde concentrează o parte importantă a activităților de producție ale companiei din Suedia, iar creșterea consumului de energie asociată electrificării transportului și utilajelor grele generează noi cerințe pentru infrastructura energetică.
Prin stocarea energiei și furnizarea de servicii de flexibilitate, parcul va putea contribui la echilibrarea rețelei. Energia acumulată va putea fi reinjectată în rețeaua locală atunci când este necesar, ceea ce va susține atât accesul la electricitate, cât și reziliența sistemului energetic.
A doua componentă a proiectului va fi o facilitate de testare destinat dezvoltării și evaluării unor noi soluții energetice. Acesta va permite Grupului Volvo, clienților și partenerilor să testeze tehnologii și modele de utilizare în condiții reale.
Volvo va utiliza parcul energetic și ca locație de demonstrație pentru soluțiile energetice dezvoltate pentru clienți. Compania urmărește astfel să acumuleze experiență din proiecte desfășurate la scară reală și să își adapteze ofertele pe măsură ce electrificarea transportului și reducerea emisiilor avansează.
„Această inițiativă reprezintă un pas logic în dezvoltarea amplasamentului nostru din Mariestad și reflectă viziunea noastră privind un sistem energetic mai robust, mai flexibil și mai durabil”, a declarat Lars Stenqvist, responsabil cu dezvoltarea amplasamentului din Mariestad în cadrul Grupului Volvo.
Potrivit acestuia, capacitatea de aproximativ 70 MW/260 MWh va susține obiectivele de decarbonizare ale Grupului Volvo și ale Suediei, în timp ce infrastructura va putea fi utilizată pentru testarea și dezvoltarea unor soluții energetice destinate clienților.
Parcul energetic este planificat să intre în funcțiune în 2027. Dezvoltarea sa face parte dintr-un proiect mai amplu de extindere a prezenței Volvo în regiunea Mariestad–Skövde.
Grupul Volvo a anunțat anterior planurile pentru o fabrică de producție de celule de baterii la scară largă, destinată să răspundă cererii în creștere pentru vehicule și utilaje grele electrice. Fabrica, amplasată în apropierea viitorului parc energetic, este prevăzută să înceapă producția după 2030.
Împreună cu fabrica de grupuri motopropulsoare existentă la Skövde, noua fabrică de celule de baterii și parcul energetic vor contribui la dezvoltarea unui pol industrial și logistic al Grupului Volvo în regiune. Proximitatea acestor facilități poate permite, de asemenea, utilizarea în comun a infrastructurii și a unor capacități energetice și industriale.
Prin acest proiect, Volvo urmărește să lege dezvoltarea producției de baterii de infrastructura energetică necesară electrificării transportului greu, într-o regiune în care compania își extinde capacitățile industriale.
Piața europeană a transportului rutier de mărfuri a revenit pe creștere în 2025, însă avansul volumelor nu s-a transformat într-o îmbunătățire similară a profitabilității. Tarifele au urcat modest, în timp ce costurile cu personalul, taxele de drum și asigurările au continuat să apese asupra operatorilor. Astfel, transportatorii au devenit mai prudenți cu investițiile în flote, ceea ce poate conduce la noi probleme de capacitate atunci când cererea își va reveni mai puternic.
Concluziile apar în ediția 2026 a raportului Upply privind rezultatele financiare ale principalelor grupuri internaționale de transport și logistică. Analiza surprinde o piață în care există mai multă marfă, dar în care distanțele medii se reduc, iar presiunea asupra costurilor rămâne ridicată.
Volumele au crescut mai repede decât prestația de transport
În 2025, în Uniunea Europeană au fost transportate rutier aproape 13,3 miliarde de tone de mărfuri, cu 1,8% mai mult decât în anul precedent. În schimb, prestația de transport a crescut cu numai 0,9%, până la 1.886 de miliarde de tone-kilometri, potrivit datelor Eurostat.
Diferența dintre cele două ritmuri indică o reducere a distanței medii pe care a fost transportată fiecare tonă de marfă. Cu alte cuvinte, piața a avut mai multe încărcări, dar o parte mai mare a acestora s-a desfășurat pe rute mai scurte.
Transportul național, care a reprezentat 62,2% din prestația rutieră totală a UE, a crescut cu 2,2%. Transportul internațional a avansat cu numai 0,3%, în timp ce operațiunile de cross-trade și cabotaj au scăzut față de 2024.
Polonia a rămas cel mai important actor european după prestația de transport, cu 20,2% din totalul tone-kilometrilor realizați în UE, fiind urmată de Germania, cu 14,7%, și Spania, cu 14,5%. Pentru transportatorii români, puternic implicați în curse internaționale și operațiuni de cross-trade, slăbirea acestor segmente înseamnă o concurență mai puternică pentru volumele disponibile.
Tarifele au avansat cu numai 2%
Tarifele europene de transport rutier au crescut în medie cu aproximativ 2% în 2025, iar pe piața spot avansul a fost de aproximativ 3%, conform Upply Freight Index. Evoluția a fost insuficientă pentru a compensa integral creșterea costurilor de operare.
Prețurile produselor petroliere au scăzut în ansamblu pe parcursul anului 2025, dar costurile cu personalul, asigurările și taxele de drum au continuat să urce. Deficitul de șoferi a menținut presiunea salarială chiar și după temperarea inflației.
Situația s-a complicat în 2026, când conflictul din Orientul Mijlociu a produs un nou șoc energetic. Prețurile carburanților au revenit pe creștere, în timp ce tarifele de transport au reacționat cu întârziere. Raportul Upply notează, pe baza informațiilor din piață, că unii operatori au preferat să parcheze temporar vehiculele decât să efectueze curse în pierdere.
Transportatorii au redus investițiile în flote
Prudența operatorilor este vizibilă și în statisticile privind vehiculele comerciale. Înmatriculările de camioane de peste 3,5 tone au scăzut cu 6,2% în Uniunea Europeană, până la 307.460 de unități, după o contracție similară înregistrată în 2024. Segmentul vehiculelor grele, de peste 16 tone, a scăzut cu 5,4%, la 254.488 de unități. Pentru camioanele medii, între 3,5 și 16 tone, declinul a fost și mai pronunțat: 9,9%, până la 52.972 de unități.
Reducerea achizițiilor protejează pe termen scurt lichiditățile transportatorilor, dar poate avea efectul invers atunci când economia își va reveni. O flotă îmbătrânită și investițiile amânate pot limita rapid capacitatea disponibilă, în special pe rutele și segmentele specializate.
Achiziția DB Schenker a schimbat clasamentul marilor grupuri
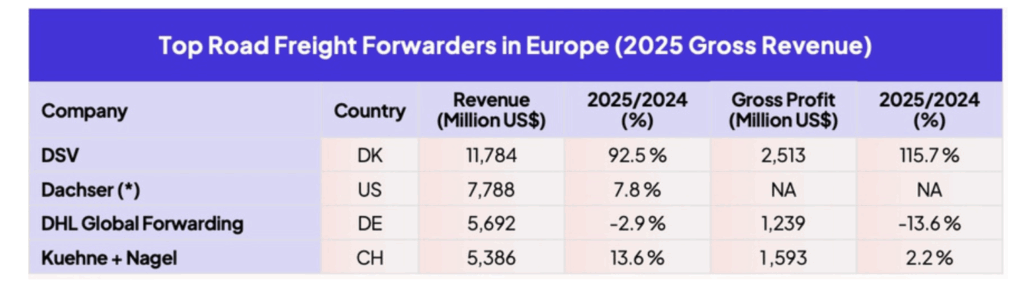
Consolidarea pieței a influențat puternic rezultatele financiare ale celor mai mari expeditori rutieri. DSV a urcat pe prima poziție în clasamentul realizat de Upply, după finalizarea achiziției DB Schenker la 30 aprilie 2025.
Veniturile brute atribuite activităților rutiere au ajuns la aproximativ 11,8 miliarde de dolari, cu 92,5% peste nivelul din 2024. Creșterea este însă determinată în principal de includerea Schenker și nu reflectă o dublare organică a pieței sau a volumelor transportate.
Dachser a raportat pentru divizia Road Logistics venituri de 6,9 miliarde de euro, în creștere cu aproximativ 7%. Numărul expedierilor a urcat cu 3,7%, iar tonajul cu 6,2%. O parte importantă a avansului a venit însă din integrarea unor companii achiziționate, printre care Dachser & Fercam Italia, Brummer și Frigoscandia. Fără efectul achizițiilor, creșterea grupului german ar fi fost de numai 0,3%.
Comparația dintre companii trebuie făcută cu prudență. Dachser include în Road Logistics atât transport și depozitare pentru mărfuri industriale, cât și logistică alimentară, în timp ce alți operatori raportează segmente cu structuri diferite.
Cererea slabă din Germania a afectat DHL și Kuehne+Nagel
DHL Freight a înregistrat în 2025 o scădere de 2,9% a veniturilor, la aproximativ 5,04 miliarde de euro. Numărul expedierilor s-a redus cu 1,4%, iar profitul brut a coborât cu 13,5%.
Compania a indicat printre cauze dependența activităților germane de grupaj de industria auto, sector care a traversat o perioadă dificilă. Costurile mai ridicate și utilizarea insuficientă a rețelei au amplificat efectul scăderii volumelor asupra profitabilității.
Kuehne+Nagel a raportat pentru Road Logistics o creștere de numai 1% a cifrei de afaceri nete, până la 3,5 miliarde de franci elvețieni. Marja EBITDA a coborât de la 4,7% la 3,7%, iar rezultatul operațional EBIT s-a redus de la 98 de milioane la 58 de milioane de franci. Compania a pus evoluția pe seama cererii mai slabe pentru transport terestru în Europa, deși achiziția grupului spaniol TDN i-a extins rețeaua de grupaj din Peninsula Iberică.
Lipsa șoferilor poate transforma revenirea într-o criză de capacitate
Slăbirea investițiilor se suprapune peste problema structurală a deficitului de personal. Potrivit IRU, aproximativ 502.000 de posturi de șofer profesionist sunt neocupate în Europa, echivalentul unui deficit de 13%.
Situația poate deveni și mai dificilă pe măsură ce actuala generație de șoferi se retrage. IRU estimează că aproximativ 660.500 de șoferi europeni vor ajunge la vârsta pensionării până în 2030. În lipsa unei accelerări a recrutării, revenirea cererii ar putea produce o creștere rapidă a tarifelor, nu doar din cauza combustibilului, ci și din cauza lipsei de vehicule și personal.
Electrificarea avansează tehnologic, dar finanțarea rămâne problema principală
Oferta de camioane electrice devine mai diversificată, iar autonomia vehiculelor este suficientă pentru un număr tot mai mare de operațiuni regionale și de distribuție. Totuși, investiția inițială, infrastructura de încărcare și incertitudinea valorii reziduale continuă să limiteze adoptarea.
Pentru transportatorii care operează cu marje reduse, decizia nu depinde doar de existența tehnologiei, ci de posibilitatea finanțării acesteia și de garantarea unor contracte pe termen suficient de lung. În același timp, presiunea asupra bugetelor publice reduce spațiul pentru scheme consistente de sprijin.
Din perspectiva companiilor românești, simpla creștere a volumelor nu mai garantează rezultate financiare mai bune. Profitabilitatea va depinde tot mai mult de reducerea kilometrilor fără marfă, indexarea tarifelor în funcție de combustibil și taxe, utilizarea eficientă a flotei și selectarea contractelor care acoperă integral costurile reale de operare.
Raportul Upply avertizează că datele grupurilor analizate nu formează un clasament perfect comparabil, deoarece companiile folosesc definiții diferite pentru activitățile rutiere și au structuri operaționale distincte. Cifrele indică însă aceeași direcție generală: transportul rutier european și-a reluat creșterea, dar operează în continuare cu marje fragile și cu un risc tot mai mare de reducere a capacității.
**Sursă foto: redacția Tranzit



02.10.2020
Ultimul număr: Iulie-August 2026
Revista Tranzit
Rămâi la curent cu ultimele ediții ale revistei Tranzit