

Intră în cont

Autentificare
Creează-ți cont
Confederația Națională pentru Antreprenoriat Feminin – CONAF atrage atenția asupra unui decalaj critic în calendarul de operaționalizare a sistemului TollRo: aplicarea efectivă a tarifului rutier calculat în funcție de distanța parcursă începe la 1 octombrie 2026, în timp ce interoperabilitatea sistemului românesc cu sistemele similare din celelalte state membre ale Uniunii Europene, prin Serviciul European de Taxare Rutieră – SETRE/EETS, devine operațională la 15 ianuarie 2027.
Semnalul transmis de Patronatul Industriei de Transport și Logistică ASTRA, membru CONAF, indică faptul că problema constă în capacitatea mecanismelor disponibile în perioada de tranziție de a susține, fără blocaje administrative și operaționale, volumul și complexitatea activității flotelor comerciale.
CONAF susține modernizarea sistemului de taxare rutieră și principiul „plătești cât circuli”. O reformă necesară nu trebuie însă să transforme o obligație de conformare într-un risc suplimentar pentru companii, cu atât mai mult atunci când transportul rutier reprezintă infrastructura prin care funcționează producția, distribuția, agricultura, retailul și exporturile României.
Potrivit informării oficiale CNAIR publicate prin Registrul Național Electronic RoSETRE, 31 august 2026 a reprezentat termenul pentru implementarea infrastructurii și sistemelor STRR și TollRo. Calendarul oficial stabilește aplicarea tarifelor de la 1 octombrie 2026 și operaționalizarea interoperabilității europene de la 15 ianuarie 2027.
În paralel, UNTRR a anunțat pe 8 septembrie că tichetul de rută va fi disponibil începând cu 1 octombrie 2026, în timp ce soluțiile de plată prin echipamentele VDO Link și OBU 5+ vor fi puse la dispoziția transportatorilor prin UNTRR de la 15 ianuarie 2027.
La data de 11 septembrie 2026, pagina publică a Registrului Național Electronic RoSETRE afișează că nu există furnizori SETRE înregistrați și nici furnizori principali de servicii înregistrați, secțiunea fiind în același timp marcată ca fiind în curs de construcție. În condițiile în care aplicarea TollRo începe la 1 octombrie, această situație face cu atât mai necesară clarificarea publică a stadiului autorizării furnizorilor și a soluțiilor efectiv disponibile transportatorilor.
În acest context, CONAF solicită înainte de 1 octombrie clarificarea soluțiilor efectiv disponibile operatorilor, confirmarea testării sistemului în condiții de volum ridicat și stabilirea procedurilor aplicabile în cazul disfuncționalităților tehnice neimputabile transportatorilor.
Între obligația de plată și automatizarea la scară
TollRo schimbă fundamental mecanismul actual de tarifare pentru vehiculele de transport marfă cu masa totală maximă autorizată de peste 3,5 tone. Tariful nu mai este legat de o perioadă de utilizare, ci de distanța efectiv parcursă, categoria drumului, masa totală maximă autorizată și clasa de emisii EURO a vehiculului.
Legislația prevede trei modalități de achitare a TollRo: prin intermediul unui furnizor SETRo, utilizând echipamente de bord, prin tichet de rută achitat anterior efectuării deplasării sau prin aplicația mobilă gratuită pusă la dispoziție de CNAIR pentru vehiculele înmatriculate în România.
În cazul tichetului de rută, operatorul trebuie să declare corect datele vehiculului și să identifice fiecare deplasare prin data efectuării acesteia, punctul de origine, punctele intermediare și destinația. Tichetul este valabil pentru trecerea declarată în condițiile și în intervalul prevăzute de lege.
În cazul aplicației mobile, utilizatorul trebuie să se asigure că dispozitivul aflat la bord este permanent funcțional pe durata utilizării domeniului SETRE România, conectat la internet și la date mobile și cu funcția de geolocalizare activă.
Pentru un operator care administrează un număr mare de vehicule și un volum ridicat de curse, diferența dintre o soluție automatizată la nivel de flotă și gestionarea individuală a rutelor este una de capacitate operațională.
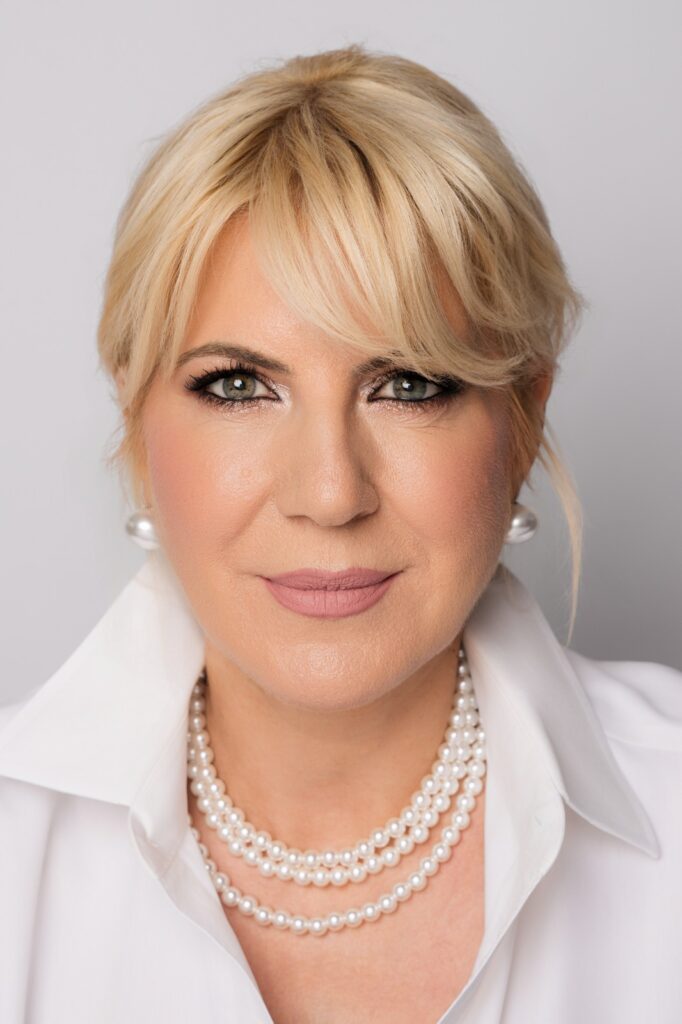
„Problema TollRo este ordinea în care statul face lucrurile. România cere companiilor să se conformeze de la 1 octombrie, în timp ce interoperabilitatea europeană este prevăzută pentru 15 ianuarie. Între cele două date există mai mult decât un decalaj tehnic, există un risc economic. În transport, câteva minute pierdute într-un sistem administrativ se pot transforma în ore de întârziere într-un lanț logistic, costuri într-un contract și, în cele din urmă, prețuri mai mari în economie. O reformă nu este funcțională atunci când obligația vine înaintea infrastructurii care trebuie să o facă posibilă,” a declarat Dr. ec. Cristina Chiriac, președinte fondator CONAF.
O eroare operațională poate deveni un cost economic
Riscul identificat de ASTRA nu trebuie înțeles exclusiv ca posibilitatea opririi fizice a camioanelor. Un blocaj poate apărea și administrativ, prin timp suplimentar pentru declararea și gestionarea rutelor, erori în configurarea deplasărilor, indisponibilități tehnice sau de conectivitate și întârzieri în remedierea incidentelor.
Legislația TollRo stabilește obligații stricte de conformare și un regim sancționator semnificativ în cazul neplății tarifului datorat. În aceste condiții, robustețea tehnică a sistemului nu mai este o problemă secundară de implementare, ci o condiție esențială pentru conformarea operatorilor economici.
CONAF subliniază că TollRo nu poate fi analizat exclusiv ca o problemă sectorială. Transportul rutier conectează producția, distribuția, agricultura, retailul și exporturile, astfel încât orice disfuncționalitate operațională se poate transforma în întârzieri și costuri de-a lungul întregului lanț economic.
Situația este cu atât mai relevantă pentru operatorii care lucrează simultan în România și în alte state europene și care, până la interoperabilitatea SETRE/EETS prevăzută pentru 15 ianuarie 2027, trebuie să opereze într-o perioadă de tranziție în care sistemul românesc nu beneficiază încă de interoperabilitatea europeană.
CONAF solicită claritate înainte de 1 octombrie
CONAF solicită autorităților responsabile ca, înainte de aplicarea efectivă a TollRo, să clarifice și să facă publice:
1. Planul operațional pentru perioada 1 octombrie 2026 – 15 ianuarie 2027, cu precizarea soluțiilor efectiv disponibile operatorilor de transport și a modului în care acestea pot fi utilizate pentru administrarea flotelor cu volume ridicate de operațiuni.
2. Stadiul autorizării furnizorilor SETRo și al validării soluțiilor bazate pe echipamente de bord, precum și stadiul operațional al aplicației mobile CNAIR, astfel încât transportatorii să își poată pregăti din timp infrastructura tehnică și procedurile interne.
3. Confirmarea efectuării testelor de capacitate, disponibilitate și reziliență ale STRR/TollRo, inclusiv în scenarii cu un volum ridicat de operațiuni simultane, precum și existența unor proceduri de continuitate în cazul indisponibilității unor componente ale sistemului.
4. Procedura și regimul aplicabile atunci când plata nu poate fi realizată sau înregistrată corect din cauze tehnice neimputabile operatorului, inclusiv modalitatea de documentare, remediere și contestare, astfel încât o disfuncționalitate tehnică demonstrabilă să nu fie tratată automat drept neconformare a operatorului economic.
5. Un mecanism de asistență operațională disponibil permanent, cu canale clare de contact și timpi de răspuns adecvați unui sistem utilizat 24 de ore din 24.
„Un sistem nu este pregătit pentru că are o dată de intrare în vigoare. Este pregătit atunci când poate funcționa la scară. Statul poate stabili termenul unei obligații, dar nu poate transfera companiilor costul propriilor întârzieri tehnologice”, a mai declarat Cristina Chiriac.
Confederația Națională pentru Antreprenoriat Feminin – CONAF consideră că data de 1 octombrie trebuie să fie termenul de la care sistemul funcționează, nu termenul de la care transportatorii încep să-i testeze limitele. Dacă autoritățile nu pot demonstra înainte de această dată funcționalitatea, capacitatea și continuitatea TollRo în condiții reale de trafic, calendarul aplicării trebuie reevaluat.
Pe 1 august s-a împlinit un an de când cota standard de TVA a urcat de la 19% la 21%, iar cotele reduse de 5% și 9% s-au comasat la 11%. Cota standard nu mai fusese schimbată din 2017. La un an distanță datele permit o primă evaluare a perioadei care a urmat acestei modificări.
Pe partea statului: veniturile din TVA au ajuns la 74,14 miliarde de lei în primul semestru din 2026, cu 25,1% peste aceeași perioadă din 2025.
Pe partea economiei: volumul cifrei de afaceri din comerțul cu amănuntul a înregistrat unsprezece luni consecutive de scădere. În primul semestru din 2026, contracția a fost de 5,7%, iar în iunie a ajuns la 7,3% față de aceeași lună din 2025, pe seria ajustată în funcție de numărul de zile lucrătoare și de sezonalitate. Iunie a marcat cea mai severă contracție din această secvență de unsprezece luni. Secvența a început în august 2025, luna în care au intrat în vigoare noile cote de TVA.
Companiile le-au aplicat din prima zi. Au refacturat, au regularizat contractele aflate în derulare, au recalculat prețurile. Legea nu prevedea o perioadă de tranziție.
Rezultatul bugetar se vede în execuția pe șase luni. Deficitul a coborât de la 3,64% la 2% din PIB, o reducere de 28,8 miliarde de lei. Reducerea deficitului a venit predominant din dinamica veniturilor: veniturile bugetului au crescut cu 10,3%, până la 342,52 miliarde de lei, iar cheltuielile cu 0,8%, până la 383,55 miliarde. În termeni nominali, veniturile au crescut cu aproximativ 32 de miliarde de lei, iar cheltuielile cu aproximativ 3 miliarde.
Cheltuielile au scăzut ca pondere în PIB, de la 19,85% la 18,66%, dar nu au scăzut în lei. Cheltuielile de personal s-au redus cu 3,3 miliarde; dobânzile au crescut cu 4,14 miliarde. PIB-ul s-a contractat cu 0,8% în primul semestru față de aceeași perioadă din 2025, pe seria brută.
CONAF are 15.000 de companii membre, cu peste 245.000 de angajați, susține consolidarea fiscală și nu solicită scutiri pentru niciun membru al său. Solicită un singur lucru: ca obligațiile de plată să funcționeze în ambele sensuri.
Pentru companiile care nu aplică sistemul TVA la încasare, exigibilitatea TVA poate interveni înainte ca factura să fie efectiv încasată. Dacă obligația fiscală nu este achitată la scadență, dobânzile și penalitățile se calculează începând cu ziua următoare. Când debitorul este o autoritate publică, Legea nr. 72/2013 recunoaște creditorului dreptul la dobândă penalizatoare. Diferența este că acest drept nu funcționează, în practică, printr-un mecanism automat și simetric celui aplicabil obligațiilor fiscale.
Nu are nici măsurătoare. Statul raportează plățile restante și arieratele, acestea din urmă fiind definite legal printr-o întârziere mai mare de 90 de zile. Ceea ce lipsește este un indicator public, standardizat și ușor comparabil, care să arate, pentru fiecare instituție, în câte zile își plătește efectiv facturile.
Iar unele datorii nu intră deloc în definiție. În sectorul energetic, volumul cererilor de decontare aflate în analiză a fost estimat la aproximativ 6 miliarde de lei, în timp ce bugetul pentru 2026 a prevăzut o alocare de 3,75 miliarde de lei pentru decontări.
Ce fac alte state europene
Italia aplică deja un mecanism de transparență a punctualității plăților publice. Administrațiile sunt obligate să publice un indicator privind timpii de plată: anual, în baza cadrului introdus în 2013, și trimestrial începând din 2015. Raportarea include și valoarea totală a datoriilor și numărul companiilor creditoare. În plus, administrațiile care depășesc termenele legale trebuie să indice măsurile adoptate sau planificate pentru corectarea întârzierilor.
Transparența permite compararea administrațiilor și urmărirea evoluției în timp. În cazul comunelor din Calabria, de exemplu, timpul mediu de plată a scăzut de la 84 de zile în 2019 la 61 de zile în 2022, potrivit unei analize a Corte dei conti pe baza datelor Ministerului italian al Economiei și Finanțelor.
România raportează deja către Eurostat stocul obligațiilor comerciale neachitate ale administrației publice. Pentru 2025, acesta a fost de 41,75 miliarde de lei, echivalentul a 2,2% din PIB. Dar această raportare arată dimensiunea stocului, nu punctualitatea plăților. Din cifra agregată nu rezultă cât din aceste obligații se află încă în termen și cât este întârziat, de cât timp așteaptă o firmă să își încaseze factura sau care instituție publică generează întârzierea. Iar pentru o firmă, tocmai timpul face diferența. O factură aflată în termen și una care a depășit termenul cu 60 de zile sunt, în statistică, obligații neachitate. În economia reală, efectele sunt radical diferite. Pentru o companie cu lichiditate limitată, statul nu întârzie doar o plată: o poate trimite în blocaj de lichiditate, obligând-o să finanțeze din propriile resurse sau din credit salariile, taxele și furnizorii până când își încasează banii. Exact aici este diferența dintre o raportare agregată și un indicator de punctualitate: prima arată cât există de plată; al doilea arată cine întârzie și cu cât.
CONAF solicită patru măsuri care nu presupun noi facilități fiscale sau scheme de ajutor pentru companii.
Ce se schimbă: o primărie care ține facturile la 80 de zile devine vizibilă. Astăzi nu este. Iar un ordonator de credite care apare lună de lună în capul listei are un motiv să plătească pe care acum nu îl are. Firma care așteaptă banii poate arăta băncii, negru pe alb, de ce are gaură în cont.
Ce se schimbă: bugetul de anul viitor se construiește pe cifra reală, nu pe cea care încape în alocare. Astăzi se alocă 3,75 miliarde pentru o datorie de 6, iar diferența se rostogolește.
Ce se schimbă: întârzierea capătă un cost pentru cel care o produce. Un ordonator de credite care alege între a plăti o factură și a o amâna are, în sfârșit, un motiv aritmetic să o plătească.
Ce se schimbă: o încetinire devine vizibilă în luna în care se produce, nu peste un an, când firmele au deja gaură în capitalul de lucru. Ministerul Finanțelor a prezentat aceste restituiri ca pe o măsură de sprijin direct, care ajută firmele să își plătească la rândul lor furnizorii. Evaluarea e corectă. Tocmai de aceea ritmul trebuie măsurat public.
Ce înseamnă asta pentru firme
Pentru facturile acceptate și obligațiile certe ale autorităților, problema nu mai este existența obligației de plată, ci momentul în care aceasta este achitată. Singura variabilă este ziua în care ies din trezorerie.
Pentru o firmă, diferența dintre ziua 30 și ziua 90 nu este o chestiune de contabilitate. Sunt două luni în care plătește salarii, furnizori și taxe din bani împrumutați, pe o marjă care nu acoperă costul împrumutului. La finalul anului, dobânda plătită băncii pentru banii pe care statul îi datora apare în bilanț ca pierdere a firmei, nu ca economie a statului. S-a mutat, nu a dispărut.
Iar întârzierea nu se oprește la prima firmă. Furnizorul neplătit amână la rândul lui, și mai departe. Un contract public întârziat cu trei luni întârzie și zece firme care nu au niciun raport cu statul.
Măsurile cerute schimbă trei lucruri simultan. Fac întârzierea vizibilă, deci comparabilă între instituții. Îi dau un cost, deci un motiv de a fi evitată. Și îi dau firmei un document cu care poate merge la bancă — pentru că un furnizor al statului care poate dovedi de cât timp așteaptă are un cost de finanțare diferit de unul care nu poate dovedi nimic.
Predictibilitatea plăților este una dintre formele de sprijin pentru mediul de afaceri care nu presupune bani publici. Nu compensează scăderea consumului și nu înlocuiește creșterea economică. Dar diferența dintre o firmă care traversează un an slab și una care nu îl traversează se decide, cel mai des, în trezorerie.
Unde apare, de fapt, ajustarea
Înainte să apară în bilanț. Bilanțul se închide o dată pe an și arată efectul după ce s-a produs.
Apare mai devreme, în lucruri care nu se raportează: în vânzarea mai mică la un preț mai mare, în salariile plătite din linia de credit în luna în care factura la primărie trece de 70 de zile, în furnizorul amânat cu o săptămână pentru ca luna să iasă, în utilajul care nu se mai cumpără.
Și în postul care nu se mai creează. Rata șomajului în rândul tinerilor de 15–24 de ani a ajuns la 28,8% în trimestrul I 2026, față de 24,6% în perioada comparabilă din 2025. Aproape trei din zece tineri activi care caută un loc de muncă nu îl găsesc. Pentru o firmă mică, ajustarea poate începe înaintea concedierilor, prin amânarea sau renunțarea la o nouă angajare. De aceea contracția lovește întâi pe cei care intră pe piața muncii.
Când aceste decizii ajung în statistici, ele au fost deja luate.
„Companiile s-au conformat din prima zi. Nu au cerut răgaz și nu l-au primit. Cerem statului să respecte legile pe care le-a votat. Un stat care își plătește la termen obligațiile certe susține lichiditatea economiei fără să creeze o nouă schemă de ajutor. Conformarea nu poate funcționa într-un singur sens,” declară Dr. ec. Cristina Chiriac, președintele CONAF.
Ținta de deficit pentru acest an rămâne 6,2% din PIB, în condițiile în care PIB-ul s-a contractat cu 0,8% în primul semestru față de perioada similară din 2025, pe seria brută. Măsurile care nu costă bugetul nimic devin relevante exact atunci când alternativa este un nou pachet fiscal.
CONAF rămâne disponibilă pentru dialog instituțional cu Parlamentul, Guvernul și Administrația Prezidențială.



02.10.2020
Ultimul număr: Septembrie 2026
Revista Tranzit
Rămâi la curent cu ultimele ediții ale revistei Tranzit