

Intră în cont

Autentificare
Creează-ți cont
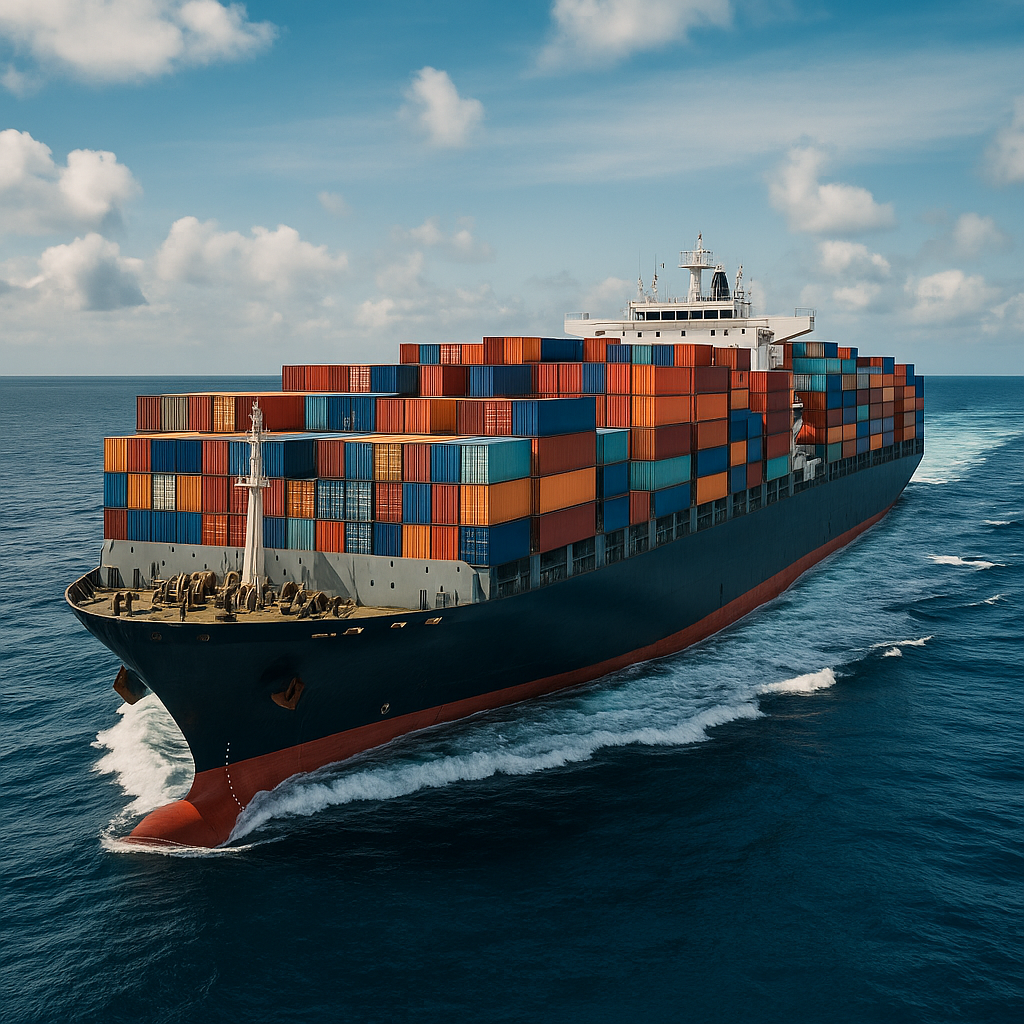
A treia săptămână consecutivă de creștere după o perioadă lungă de scădere – Drewry avertizează asupra unei redresări temporare
Potrivit World Container Index (WCI) publicat de Drewry pe 30 octombrie, tarifele medii globale pentru transportul containerelor de 40 de picioare au crescut cu 4% într-o săptămână, ajungând la 1.822 dolari (aprox. 1.694 euro). Este a treia săptămână consecutivă de creștere, după o perioadă prelungită de 17 săptămâni de scădere.
Cu toate acestea, nivelul actual rămâne cu 43% sub cel înregistrat în aceeași perioadă din 2024. Drewry estimează că trendul pozitiv ar putea continua la începutul lunii noiembrie, susținut de noile majorări tarifare (GRI) introduse de transportatori de la 1 noiembrie, dar avertizează că această redresare ar putea fi temporară, urmând o revenire descendentă spre finalul trimestrului.
Rutele Asia–Europa: creșteri moderate, dar sub nivelurile din 2024
Coridoarele comerciale dintre Asia și Europa au înregistrat majorări între 3% și 5%, însă rămân mult sub valorile de anul trecut.
Pacificul: creșteri mai puternice spre Statele Unite
Rutele transpacifice au fost cele mai dinamice la final de octombrie, mai ales către coasta vestică a SUA.
Atlanticul: tendință descendentă ușoară
În contrast cu Asia și Pacificul, piața transatlantică a înregistrat scăderi ușoare, reflectând slăbirea exporturilor europene către SUA.
Perspective: echilibru fragil între ofertă și cerere
Potrivit Container Forecaster – Drewry, echilibrul dintre cererea globală de transport și capacitatea disponibilă rămâne precar și se va deteriora în trimestrele următoare.
Creșterea observată în octombrie este considerată o redresare conjuncturală, determinată de:
În pofida acestor măsuri, cererea globală rămâne slabă, afectată de încetinirea comerțului asiatic și de surplusul de tonaj disponibil.
Astfel, Drewry anticipează că piața containerelor va rămâne sub presiune până la sfârșitul anului 2025, cu posibile noi scăderi ale tarifelor pe principalele rute Asia–Europa în ultimele luni ale anului.
Datele Drewry indică o ușoară redresare de scurtă durată a pieței maritime de containere la final de octombrie, susținută de ajustări tarifare și restrângerea temporară a capacității.
Totuși, contextul global – caracterizat prin cerere modestă, costuri logistice fluctuante și supracapacitate structurală – lasă puțin spațiu pentru o revenire sustenabilă a tarifelor până la începutul lui 2026.
Piața globală a containerelor se stabilizează parțial, dar dezechilibrul cerere–ofertă continuă să preseze prețurile
Indicele compozit World Container Index (WCI), publicat de Drewry la 9 octombrie 2025, a înregistrat o nouă scădere de 1%, coborând la 1.651 de dolari pentru un container de 40 de picioare (FEU).
Este a 17-a săptămână consecutivă de declin și cel mai redus nivel din ianuarie 2024, confirmând o piață aflată încă în fază de ajustare după doi ani de corecții succesive.
Totuși, ritmul scăderii s-a temperat pe principalele rute comerciale, iar unele segmente arată semne de stabilizare temporară. Drewry avertizează însă că slăbiciunea structurală a cererii și excedentul de capacitate vor continua să limiteze orice revenire semnificativă a tarifelor în trimestrele următoare.
Rutele China–Europa rămân cele mai afectate
Rutele maritime dintre China și Europa continuă să înregistreze cele mai mari ajustări de preț, reflectând scăderea exporturilor chineze și cererea slabă de bunuri în zona euro.
Aceste niveluri readuc piața la valorile premergătoare crizei din Marea Roșie, indicând normalizarea fluxurilor comerciale, dar și absența unei cereri solide din partea importatorilor europeni.
Sectorul de retail și cel industrial, încă afectate de inflația persistentă și costurile energetice ridicate, reduc volumele de transport și mențin presiunea asupra armatorilor.
Piața transpacifică: stabilitate relativă
Pe relațiile China–SUA, volatilitatea s-a redus considerabil, influențată de pauza sezonieră Golden Week din China și de o cerere americană relativ constantă.
Piața transpacifică se dovedește mai rezistentă decât cea euroasiatică, datorită fluxurilor stabile de import ale SUA și unei capacități mai bine adaptate la cerere. Armatorii mențin o disciplină mai strictă a sloturilor, ceea ce previne scăderi abrupte ale tarifelor.
Rutele Europa–SUA: corecții lente, dar persistente
Segmentul Europa–America de Nord urmează același trend descendent, însă într-un ritm mai moderat.
Presiunea asupra prețurilor este cauzată de excedentul de tonaj și de cererea slabă din comerțul transatlantic, dar corecțiile sunt mai limitate datorită unei extinderi controlate a capacităților și a contractelor pe termen lung care stabilizează fluxurile de transport.
Deși declinul săptămânal s-a redus, tendința globală rămâne negativă.
În ciuda perioadei tradițional favorabile pentru exporturi (înainte de sezonul sărbătorilor), cererea globală de transport containerizat rămâne scăzută, în timp ce livrările de nave noi de mare capacitate continuă să intre pe piață.
Conform Drewry, ponderea navelor de peste 24.000 TEU a crescut cu 14% față de anul trecut, amplificând supraoferta structurală. În paralel, utilizarea serviciilor blank sailing (suspendarea temporară a curselor) devine o practică frecventă pentru menținerea unui nivel minim al tarifelor.
Datele din prima parte a lunii octombrie 2025 arată o încetinire a scăderii tarifelor maritime, dar nu o revenire de trend.
Rutele China–Europa rămân cele mai vulnerabile, în timp ce piața transpacifică oferă o stabilitate relativă.
Dezechilibrul persistent dintre capacitatea de transport și cererea globală continuă să fie factorul central care împiedică relansarea pieței containerelor, iar recuperarea semnificativă a tarifelor este improbabilă înainte de prima jumătate a anului 2026.


02.10.2020
Ultimul număr: Septembrie 2026
Revista Tranzit
Rămâi la curent cu ultimele ediții ale revistei Tranzit