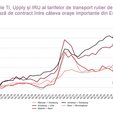




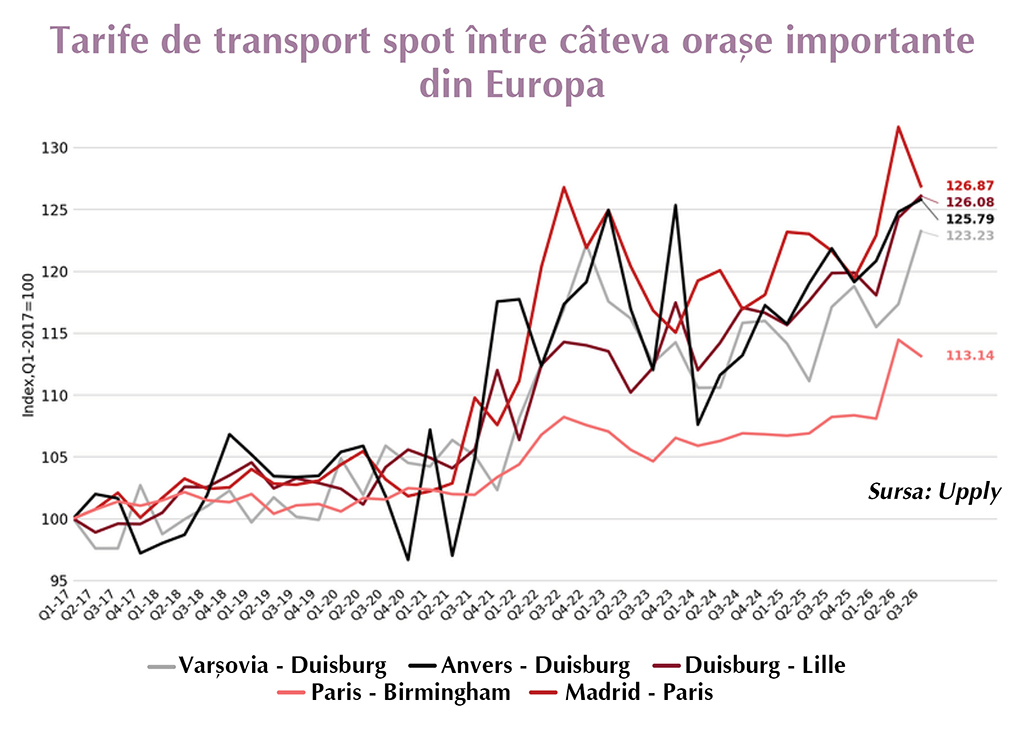
Tarifele de transport spot pe ruta Madrid-Paris au ajuns în al treilea trimestru din 2026 la 126,9 puncte conform indexului Ti, Upply și IRU (European Road Freight Reports),echivalentul a 1,48 de euro/km, în scădere cu 4,8 puncte față de trimestrul precedent, dar în creștere cu 5,2 puncte față de aceeași perioadă a anului trecut.
Pe ruta Varșovia-Duisburg tarifele spot au crescut și față de trimestrul anterior, cu 5,9 puncte, și față de perioada similară din 2025, cu 6,1 puncte, până la 123,2 puncte sau 1,65 de euro/km. Și tot în creștere și față de trimestrul precedent, cu 1,8 puncte, și față de anul anterior, cu 6,2 puncte, au fost tarifele spot de pe ruta Duisburg-Lille, care au ajuns la 126,1 puncte, adică 2,21 de euro/km.
Pe ruta Paris-Birmingham tarifele au ajuns la 113,1 puncte, echivalentul a 2,79 de euro/km, cu 1,3 puncte mai puțin decât în trimestrul precedent, dar cu 4,9 puncte mai mult față de anul anterior. Costurile pe această relație au crescut enorm, dar tarifele spot nu au ținut pasul. Motorina în Marea Britanie a atins niveluri record, aproape de 2 lire/l, operatorii de feribot au transferat costurile mai mari cu combustibilul în tarifele pentru traversări, iar insolvențele din rândul operatorilor au pus în pericol capacitatea de transport. Volumele de camioane care au trecut Canalul Mânecii și-au revenit modest, Eurotunnel Freight având o creștere de 4-8% față de anul trecut în trimestrul al treilea din 2026, după o scădere de 1% în prima jumătate a anului, în timp ce volumele pe feribot au fost sub nivelul de anul trecut. Toate aceste aspecte au limitat capacitatea transportatorilor de a include în tarifele spot creșterile de costuri din ultimele luni.
Cele mai recente cifre de la institutul britanic de statistică ONS se referă la perioada ianuarie-iulie 2026 și arată că importurile din Franța au ajuns la 22,1 miliarde de lire, în creștere cu 7,0% față de aceeași perioadă a anului trecut, puțin peste media UE de 6,1% – iar Franța furnizează aproximativ 11% din importurile Marii Britanii din UE. Totuși, ritmul s-a domolit recent: în iulie importurile din Franța au ajuns la 3,18 miliarde de lire, în scădere cu 4,5% față de iulie 2025, în timp ce importurile din UE au crescut cu 2,8%. Iar în aprilie-iunie creșterea a fost de 4,4% pentru Franța și de 6,5% pentru UE, încetinire care este în linie cu scăderea trimestrială a tarifelor spot.
Pe parcursul anului, mașinile și echipamentele de transport au crescut cu 1,23 de miliarde de lire (+17,8%), iar dintre ele vehiculele rutiere cu 571 de milioane de lire, adică 40%. Cererea mai mare permite creșterea tarifelor spot, dar nu suficient pentru a ajunge la nivelul costurilor. Conform indicelui Comitetului Național Rutier din Franța (CNR), pentru camioanele care fac transport pe distanțe lungi costurile totale (excluzând motorina) au crescut doar cu 1,3% față de anul precedent în septembrie 2026, deci aproape întreaga creștere de 13,2% a costului total provine din scumpirea combustibilului. În timp ce tarifele spot pe această rută au crescut cu aproximativ 4,5% față de perioada similară din 2025, deci cu mai puțin de jumătate din creșterea costurilor. Tarifele din contracte au crescut puțin mai mult, cu 5,5 puncte față de perioada similară din 2025 și cu 0,3 puncte față de trimestrul anterior, ceea ce arată că majorările de costuri se reflectă în principal în contracte, în timp ce marjele de profit ale transportatorilor care fac curse spot sunt sub presiune.
Pe ruta Anvers-Duisburg tarifele spot au crescut și față de trimestrul anterior, cu 1,0 puncte, și față de anul trecut, cu 3,9 puncte, până la 125,8 puncte sau 3,02 euro/km. Cererea arată promițător în sensul că indică o relansare economică, iar costurile au urcat considerabil, dar niciunul dintre aceste aspecte nu a dus încă la o creștere semnificativă a tarifelor spot. Prețurile motorinei în Germania au crescut cu 0,4% de la o lună la alta, cu 27,3% față de trimestrul anterior și cu 40,9% față de 2025, cel mai mult în martie, de la 1,73 la 2,28 de euro/l. Iar în octombrie media a fost de 2,24 de euro/l. Și, dacă față de anul trecut creșterea a fost de 40,9%, tarifele spot pe această relație au crescut doar cu circa 3%, deci analiștii Ti, Upply și IRU concluzionează că ele cresc mult mai greu decât costurile.
Producția germană rămâne în expansiune, indicele PMI pentru septembrie 2026 fiind revizuit în urcare la 53,9, față de 53,8 anterior, în scădere totuși față de 54,3 în august, când se atinsese cel mai ridicat nivel din mai 2022 încoace. Însă în 2025 acesta era de 49,5, deci sub pragul de 50 care separă contracția de expansiune economică. În al treilea trimestru din 2026, PMI a avut o medie de 53,5, în creștere cu 4,0 puncte față de 49,5 în al treilea trimestru din 2025, revenire la care puțini transportatori se așteptau și pe care nu au prevăzut-o în volumele contractate, deoarece industria germană a fost slabă anul trecut. Deocamdată cererea în plus de transport spot nu se prea vede în tarife, care au crescut mai puțin față de perioada similară din 2025 decât cele din contracte: cu 3,9, față de 7,2 puncte. Capacitatea de producție se strânge și ea: comenzile restante au crescut în cel mai rapid ritm din aprilie 2022 încoace, iar producătorii au raportat o creștere a costurilor de producție cauzată de energie și întârzieri numeroase din partea furnizorilor. Deci creșterea cererii de transport și a costurilor operaționale, în special pentru combustibil, exercită presiune continuă în sensul creșterii pe termen scurt a tarifelor de transport rutier care are legătură cu Germania. Dar, deoarece costurile pe acest traseu au crescut constant, iar tarifele spot nu țin pasul, marjele transportatorilor au de suferit. În plus, creșterea costurilor a limitat redresarea economică în Germania, care putea fi mai puternică, deci perspectivele pentru perioada imediat următoare sunt rezervate. Starea de spirit a antreprenorilor s-a îmbunătățit semnificativ, în ciuda unor contexte dificile, acest indice ajungând la 89,9 în septembrie, cel mai ridicat nivel din mai 2023 încoace, în timp ce indicele așteptărilor producătorilor pentru 2027 a atins cel mai puternic nivel din februarie încoace. Și așteptările privind producția s-au îmbunătățit din nou, comenzile sunt solide, deși și-au pierdut din avântul din prima parte a lui 2026, și creșterea stocurilor poate reflecta faptul că firmele își fac provizii înainte de noi perturbări ale lanțului de aprovizionare, punând presiune ascendentă asupra tarifelor pe termen mediu.
Conflictul din Orientul Mijlociu, prețurile ridicate ale petrolului, ratele mai mari ale dobânzii și perspectiva unui șoc al prețului gazului pe timpul iernii afectează perspectivele Germaniei, ceea ce pentru transportul rutier de marfă indică o presiune continuă în sensul creșterii tarifelor, cu probabilitatea ca presiunea costurilor să continue să o depășească pe cea a cererii.
Pe ruta Anvers-Duisburg, volumele industriale mai mari adaugă potențial de creștere. Iar pe relația Paris-Birmingham tarifele se așteaptă să rămână dictate de costuri, în condițiile în care cererea din Marea Britanie se estimează că va rămâne scăzută, deoarece piețele anticipau o creștere a dobânzii de către Banca Angliei în noiembrie. Principala sursă de ușurare ar fi ieftinirea motorinei, dar deocamdată nu există semne în această direcție, în Marea Britanie ea fiind încă aproape de niveluri record de aproximativ 2 lire/l. Și, deoarece tarifele spot rămân în urma costurilor, transportatorii vor fi probabil mai insistenți în a cere creșteri în trimestrele următoare.
Alte presiuni suplimentare asupra costurilor este puțin probabil să apară pe termen scurt. Dar deja transportatorii din toate țările europene sunt îngrijorați. În Franța, de exemplu, asociațiile profesionale FNTR și OTRE cer prelungirea ajutoarelor de stat, reducerea taxelor pe combustibilul folosit în transport pe durata crizei și simplificarea mecanismului de indexare a tarifelor de transport potrivit cu scumpirea carburantului, iar Union TLF insistă asupra necesității de a aplica legea privind termenele de plată. În Spania, Fenadismer susține acordarea de ajutoare plătite direct transportatorilor, iar CETM consideră sumele clar insuficiente. În Germania, BGL solicită în special crearea unui model pentru combustibilul folosit de firme, pe modelul Franței sau Spaniei, iar în Polonia ZMPD solicită subvenții directe pe vehicul.
Incertitudinile legate de 2027 alimentează și ele îngrijorări suplimentare. În Marea Britanie, de exemplu, reducerea accizei la combustibil expiră la sfârșitul lui decembrie, iar la începutul lui 2027 ar urma să apară creșteri etapizate, ceea ce face ca bugetul să fie un risc cheie de cost pentru rutele care au legătură cu această țară, mai ales că și capacitatea de transport este fragilă: într-un sondaj RHA din iunie, doar 39% dintre transportatorii britanici erau încrezători că ar putea continua să opereze la costurile actuale ale combustibilului. Deci, pe măsură ce tarifele spot nu reușesc să țină pasul cu costurile, noi dispariții de firme ar putea reduce și mai mult capacitatea și ar permite creșterea tarifelor. Vârful obișnuit din ultimul trimestru al lui 2026, înainte de Crăciun, va adăuga și el presiune, traversarea canalelor va fi mai intensă decât în 2025 – dar asta și pentru că ultimul trimestru al anului trecut a fost slab – și pe termen puțin mai lung 2027 ar putea aduce o oarecare ușurare în privința fricțiunilor de la frontieră, deoarece Acordul SPS între Marea Britanie și UE, așteptat la mijlocul lui 2027, ar elimina majoritatea controalelor de rutină la importurile de produse agroalimentare din UE și ar pune capăt Certificatelor Sanitare de Export, reducând costurile pentru fluxurile de alimente – o parte importantă a comerțului Franța-Marea Britanie.